Ciklikus részvények: tegnap vettem WDC-t
Láttál már olyat, hogy egy cég rekordévet jelent, mindenhol azt olvasod mennyire jól megy neki, beszállsz, aztán fél év alatt lemegy 40%-ot? Pedig semmi rossz hír nem jött, a cég ugyanazt csinálja mint előtte. Jó eséllyel egy ciklikus papírba futottál bele. Most nem ajánlok semmit, nincs célár se, csak leírom mi ez a jelenség és miért kell ezeket a cégeket teljesen máshogy nézni mint mondjuk egy Apple-t.
Oktatási tartalom, nem befektetési tanácsadás. Kockázatok
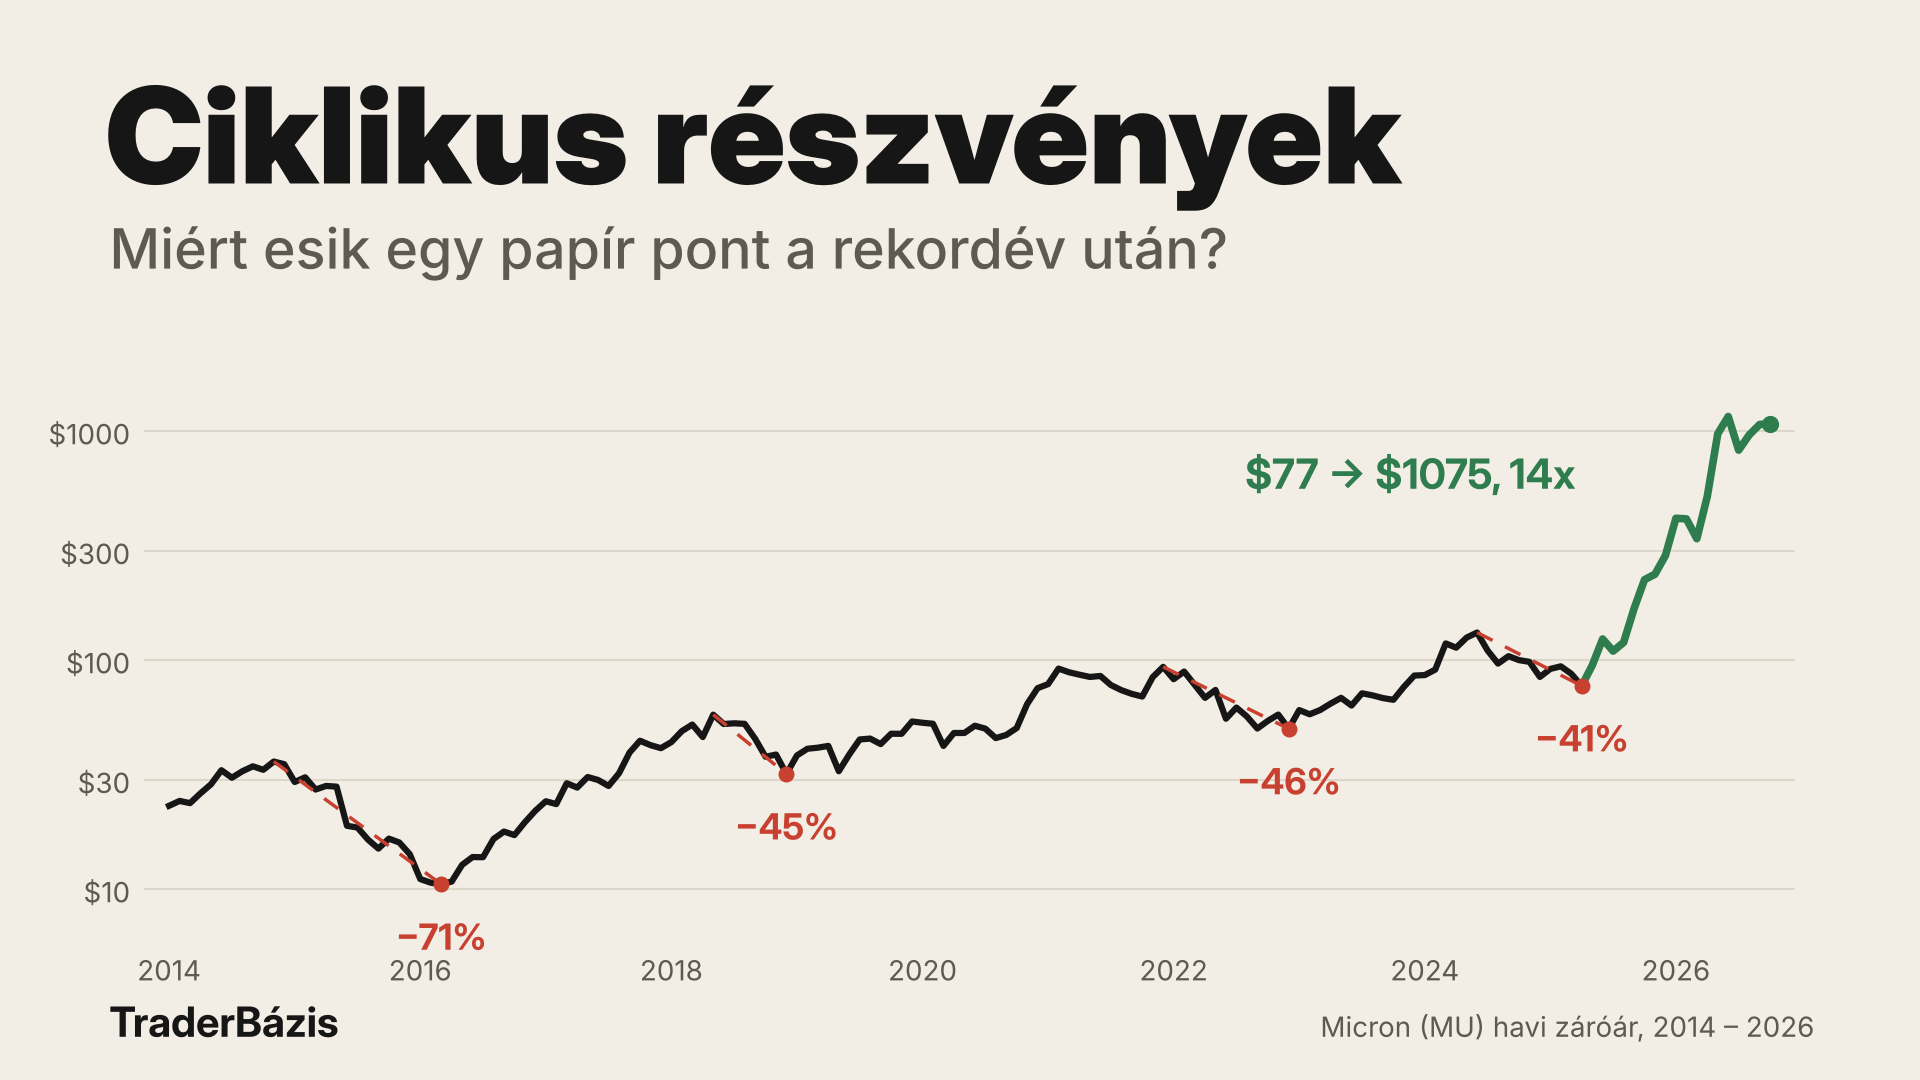
Mit jelent az hogy ciklikus ?
Ciklikusnak akkor mondunk egy céget ha a bevétele, de főleg a profitja hullámzik, és ezt nem a menedzsment rontja el hanem a kereslet ilyen. Pár jó év amikor mindenki rendel, utána pár rossz amikor szinte senki. A cég közben ugyanaz, ugyanazt gyártja ugyanazokkal az emberekkel.
Mostanában a legtisztább példa nekem a Western Digital . Pénteken vettem belőle mivel óriásit zuhant a hírre, hogy Toshbia megduplázza a kínálatot. Szerintem túldramatizálták. Jó swingnek tartom viszont nem tenném be a hosszú távú portfóliómba.
Amiatt, hogy minden up után, brutál sokat képes zuhanni :
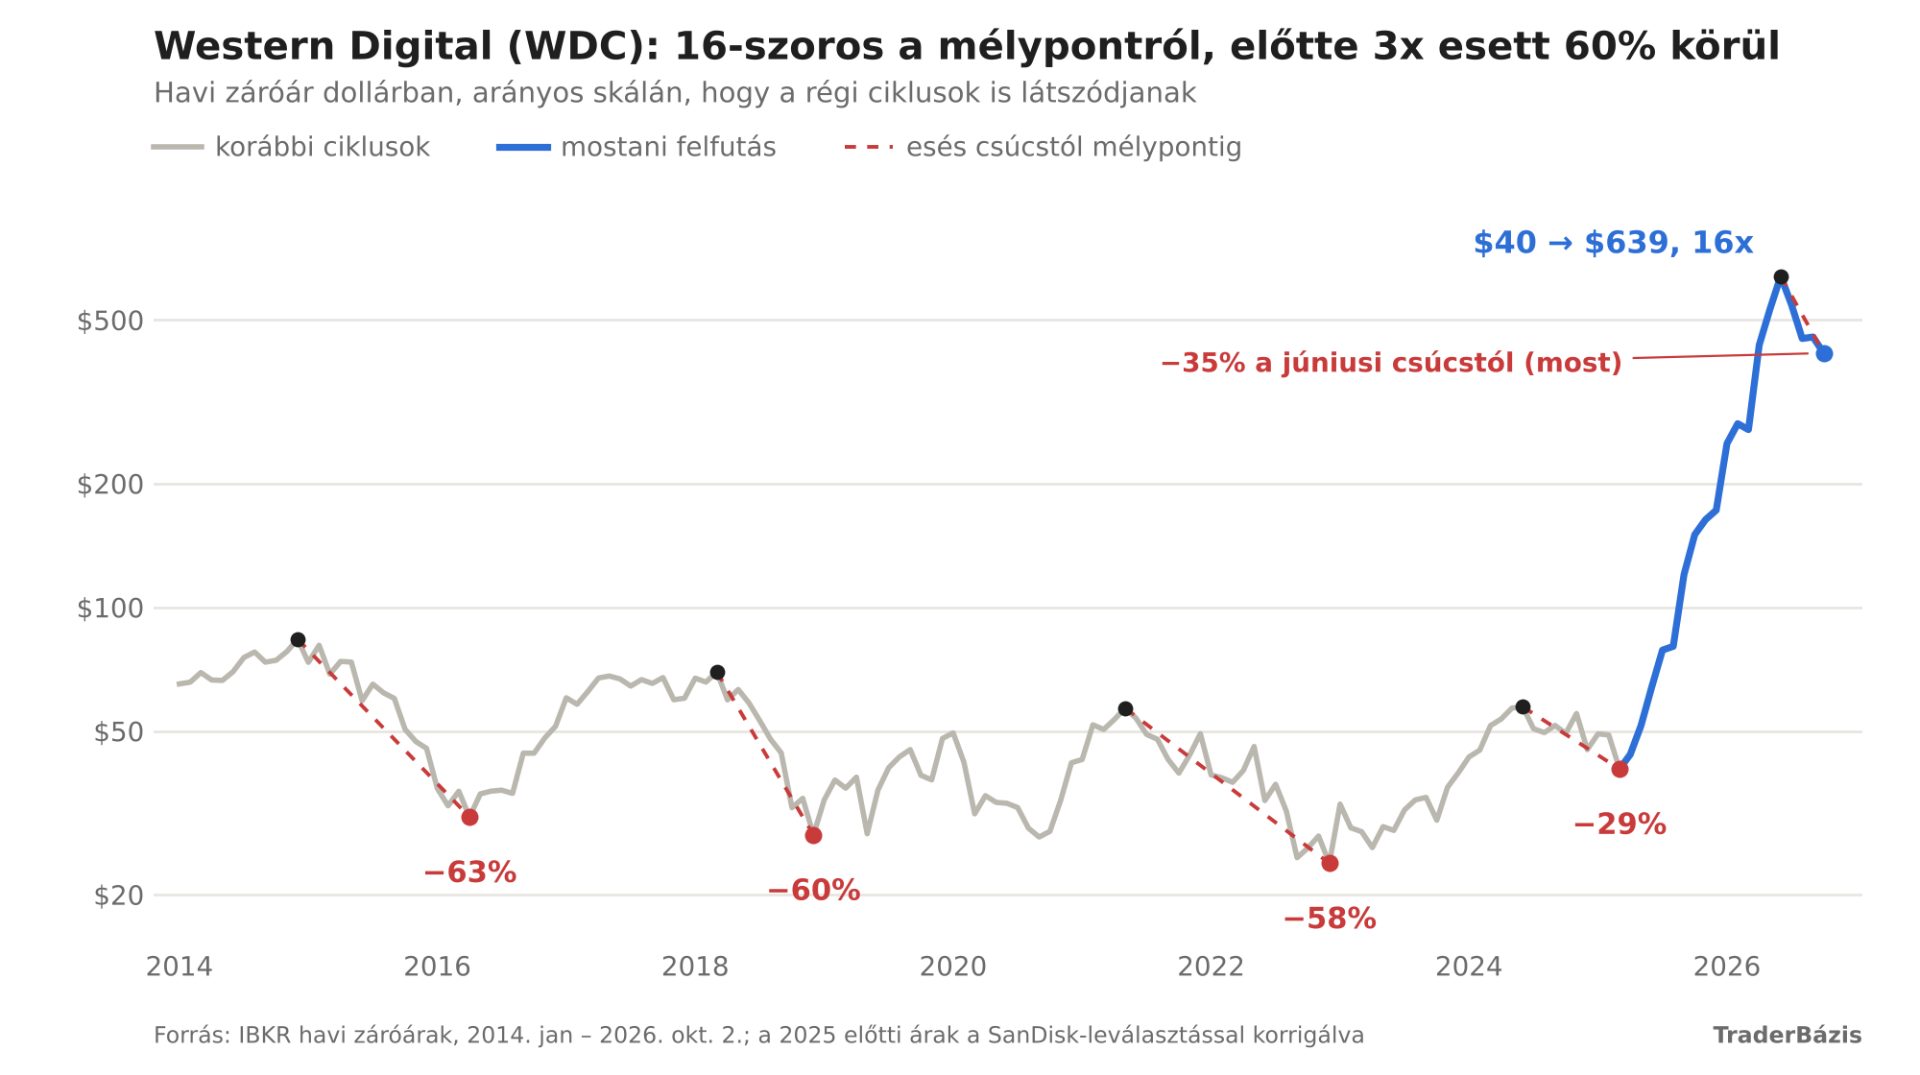
A ciklikus részvényeknél a kereslet hullámokban jön. A legnagyobb vevők a felhőcégek, Amazon, Microsoft, Google, Meta, és ezek nem úgy vásárolnak mint te a boltban hogy minden héten egy kicsit. Amikor bővítenek akkor egyszerre rendelnek iszonyú sokat, utána meg hónapokig a raktárból élnek és alig rendelnek valamit.
2022-23-ban ezt szépen lehetett látni. A felhőcégek behúzták a féket, a bevétele egy év alatt kb. 18,8 milliárd dollárról 12,3 milliárdra esett és a cég veszteséges lett. Most meg pont fordítva megy a dolog, az AI miatt elképesztő mennyiségű adatot kell valahol tárolni, a nagy kapacitású adatközponti winchesterekre óriási a kereslet és szárnyalnak a margók. Ugyanaz a cég, ugyanaz a termék. Csak a ciklus másik végén vagyunk.
Miért ilyen egyes cégek élete ?
Általában három dolog jön össze. Az egyik hogy a termék gyakorlatilag árucikk. Egy tonna acél, egy hordó olaj vagy egy memóriachip nagyjából ugyanaz akárkitől veszed, szóval az árat nem a márka dönti el hanem az, hogy épp mennyi van belőle a piacon és mennyi kell. Ha túl sok, zuhan az ár, és ez alól senki nem bújik ki.
Aztán ott van hogy a kínálat lassú. Egy új gyárat, olajkutat, chipüzemet évekig tart felhúzni, és mire kész, sokszor pont vége a jó időszaknak. Akkor meg mindenki egyszerre önti a piacra a plusz kapacitást. Így lesz a hiányból pár év alatt túlkínálat.
És a fix költség, ezt szokták operatív tőkeáttételnek hívni. A gyár, a gépek, a mérnökök akkor is viszik a pénzt ha félgőzzel megy a termelés. Jó évben minden plusz eladott darab szinte tiszta profit, rossz évben ugyanez fordítva üt. Ezért van az, hogy egy ciklikusnál a bevétel esik mondjuk 30%-ot és a profit meg simán eltűnik vagy mínuszba megy.
Amikor Angliában éltem, rengeteg ismerősöm dolgozott raktárban. Ott minden évben ugyanaz ment. Október végén, novemberben felvettek egy csomó embert, jó pénzt is fizettek, mert jött a karácsonyi őrület. Januárban meg, amikor az emberek visszavettek a költekezésből, szép csendben elkezdték leépíteni a túl sok munkást. Elsőre azt mondanám erre hogy na ez, ciklikus. Pedig ez inkább a kistestvére, a szezonalitás.
A különbség az, hogy a szezonalitás a naptárból jön. Minden évben ugyanakkor, előre tudható, nincs benne meglepetés. Ugyanez a fagyizó nyáron, a síszállás télen. A ciklikusság viszont a gazdaság hangulatán múlik, és senki nem tudja előre mikor fordul. Lehet három jó év, aztán kettő rossz, és ez nem decemberenként ismétlődik hanem évek alatt hullámzik.
A raktári meló amúgy pont jó példa, mert mindkettő benne van. A karácsonyi felvétel a szezonális rész. Ha viszont recesszió jön, az emberek kevesebbet vásárolnak, és akkor már a karácsonyi csúcs is kisebb lesz, meg egész évben kevesebb a munka. Az Amazon ezt jól megmutatta: covid alatt mindenki online rendelt, ők ész nélkül építették a raktárakat és vették fel az embereket, aztán 2022-ben kiderült hogy túllőttek a célon. Raktárakat zártak be vagy adtak ki, és elküldtek egy csomó embert. Na az már a ciklus volt, nem szezonális karácsony.
Kik a tipikus ciklikusok ?
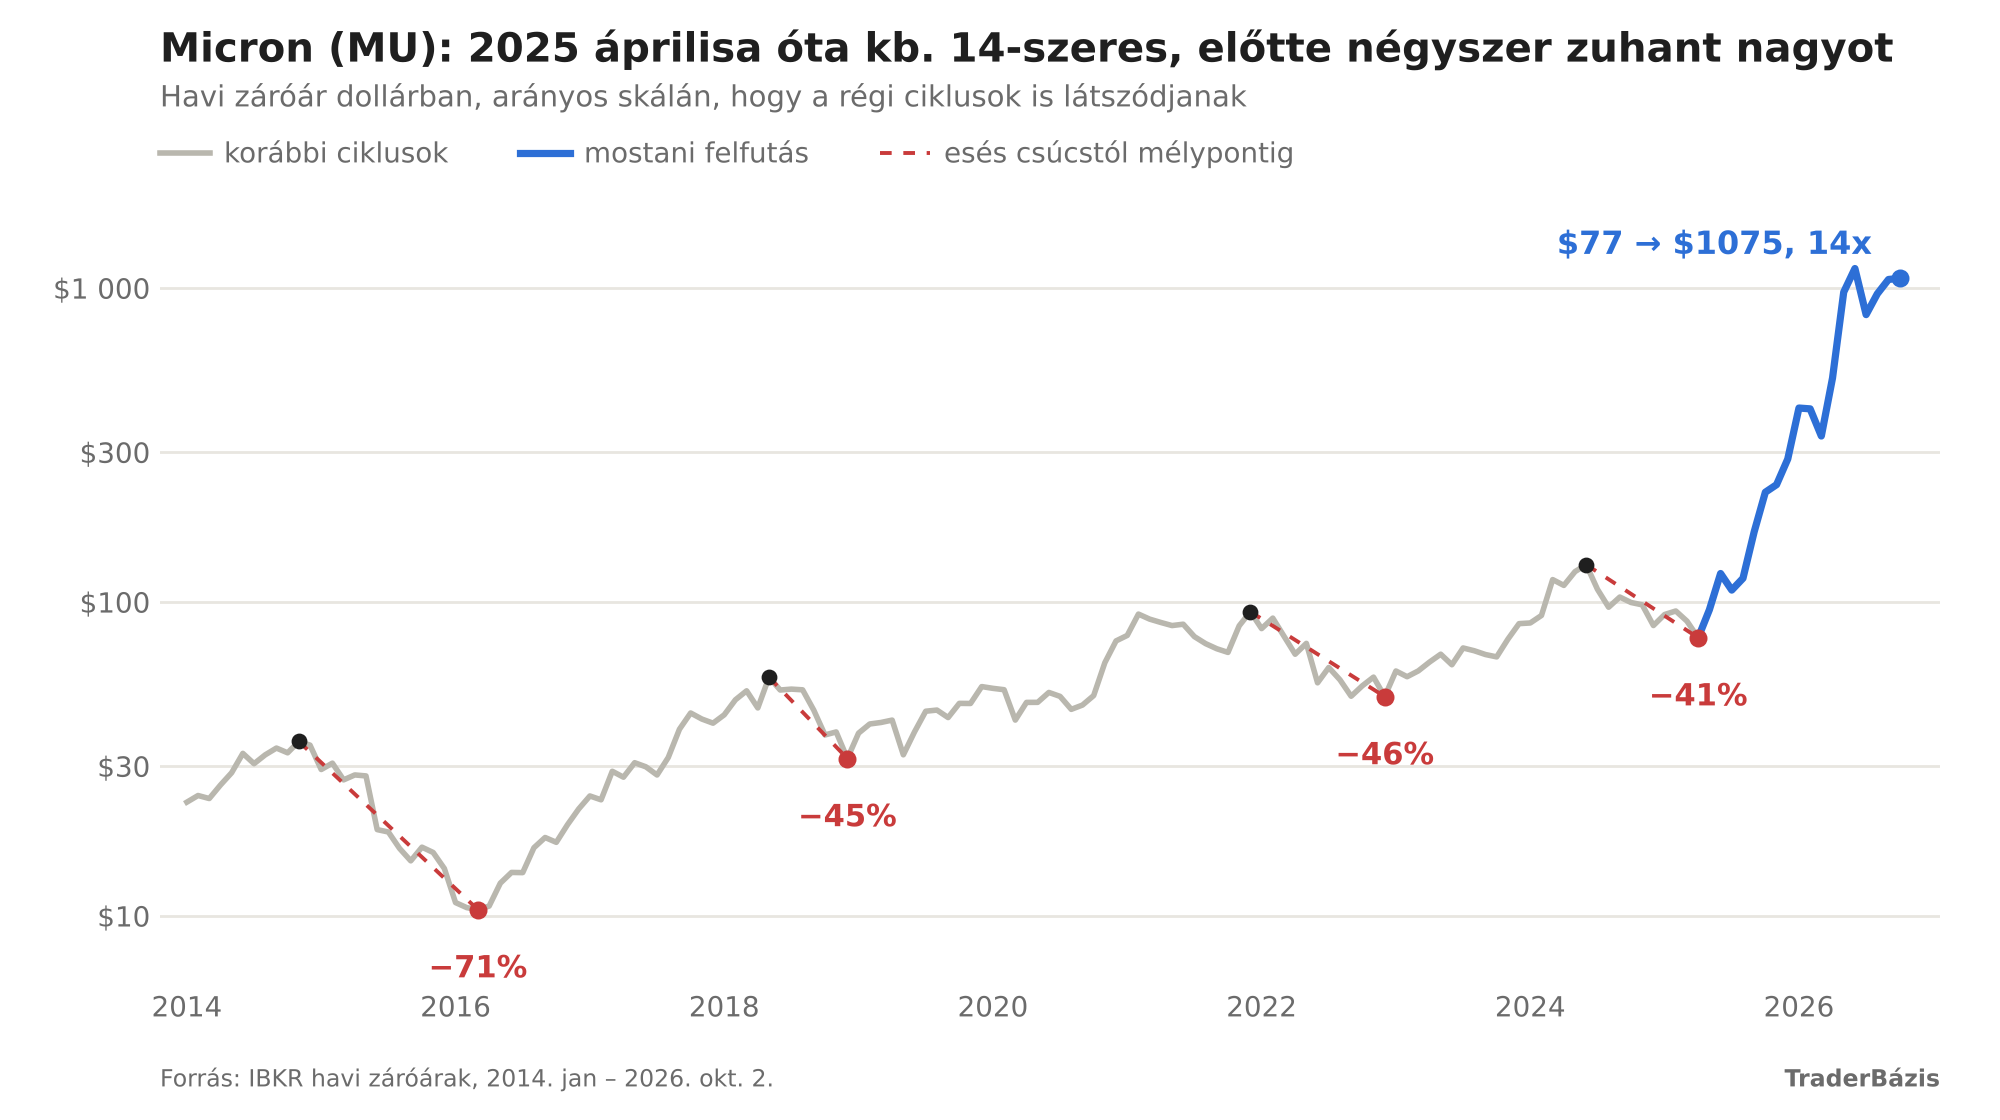
A memóriával kezdem mert ott a legdurvább. A Micron bevétele a 2022-es pénzügyi évben kb. 30,8 milliárd dollár volt. Egy évvel később 15,5 milliárd, és közben kb. 5,8 milliárd dollár mínuszt hoztak. A bevétel egy év alatt megfeleződött, pedig nem mondhatnám hogy a világ kevésbé lett digitális. A vevőknek egyszerűen tele volt a raktára.
Az olaj a következő. Az Exxon 2020-ban, covid alatt kb. 22 milliárd dollár veszteséget könyvelt, akkor volt az is hogy az olaj határidős ára egy napra mínuszba ment. Két évvel később ugyanez a cég kb. 56 milliárd dollár profitot hozott, ami az egyik legnagyobb éves nyeresége volt valaha. Ismerős a képlet? Nem csináltak semmit másképp. Megfordult az olajár, ennyi.
Nehéziparnál ugyanez. A Caterpillar munkagépeit akkor veszik amikor épül a világ, nyílnak a bányák, utak készülnek. 2008-ról 2009-re a bevételük kb. 51 milliárdról 32 milliárd dollárra esett mert a válságban mindenki eltolta a nagy beruházásokat. Az acélosok, pl. a Nucor 2021-22-ben rekordot rekordra halmoztak amikor elszállt az acélár, aztán szép lassan visszajött a profit a földre.
A lakásépítők a kamathoz vannak kötve. Olcsó hitelnél mindenki házat vesz, drágánál megáll az egész. 2006 és 2009 között a nagy amerikai építők, pl. a D.R. Horton árfolyama nagyjából 80-90%-ot esett. Ide tartoznak még az autógyártók is, rossz gazdaságban az emberek kitolják az új autót, 2009-ben a General Motors csődöt is jelentett.
A légitársaságok talán a legszélsőségesebbek de a covid időszakot ritka pillantnak nevezném a történelmük során. A Delta 2020-ban kb. 12 milliárd dollár veszteséget írt, egyik napról a másikra leállt az utazás. Pár évvel később, amikor mindenki bepótolta a kimaradt nyaralásokat már bőven nyereséges volt és rekordforgalomról beszéltek. A gépek, a pilóták meg a reptéri díjak végig ott voltak a költségoldalon, ezért ütött ennyire durván amikor a forgalom kiesett.
P/E csapda
Az utolsó cikkemben meséltem a PE-ről, hogy mit jelent és hogy érdemes nézni.
https://www.traderbazis.com/elemzesek/ai-mesterseges-intelligencia-nok
A P/E annyit mutat, hogy hányszoros áron veszed meg a cég egy évi profitját. Normál cégnél ha alacsony, az általában azt jelenti hogy olcsó. Ciklikusnál sokszor pont fordítva.
Gondoljátok végig. A ciklus csúcsán óriási a profit, ezért a P/E nagyon alacsony, mondjuk 5-6. Csak hát a piac tudja hogy ez a profit nem marad meg, és már előre beárazza a fordulót. Te azt látod hogy olcsó, közben épp a tetején veszel. Mélyponton meg fordítva, a profit nulla vagy mínusz, a P/E ezért vagy nagyon magas vagy nem is értelmezhető, a papír drágának tűnik, holott sokszor pont ott lett volna a jó beszállás.
Peter Lynch-től olvastam erről anno, nála is az jött ki hogy ciklikusoknál a magas P/E sokszor jobb vételi jel mint az alacsony.
És a másik oldal: a defenzív papírok
Hogy legyen mihez viszonyítani nézzük a másik végletet. Fogkrémet, mosóport, Colát válságban is veszel, max olcsóbbat. A Procter & Gamble vagy a Coca-Cola bevétele recesszióban alig mozdul, és ugyanez a közműveknél, az áramot meg a vizet rossz évben is fizeted.
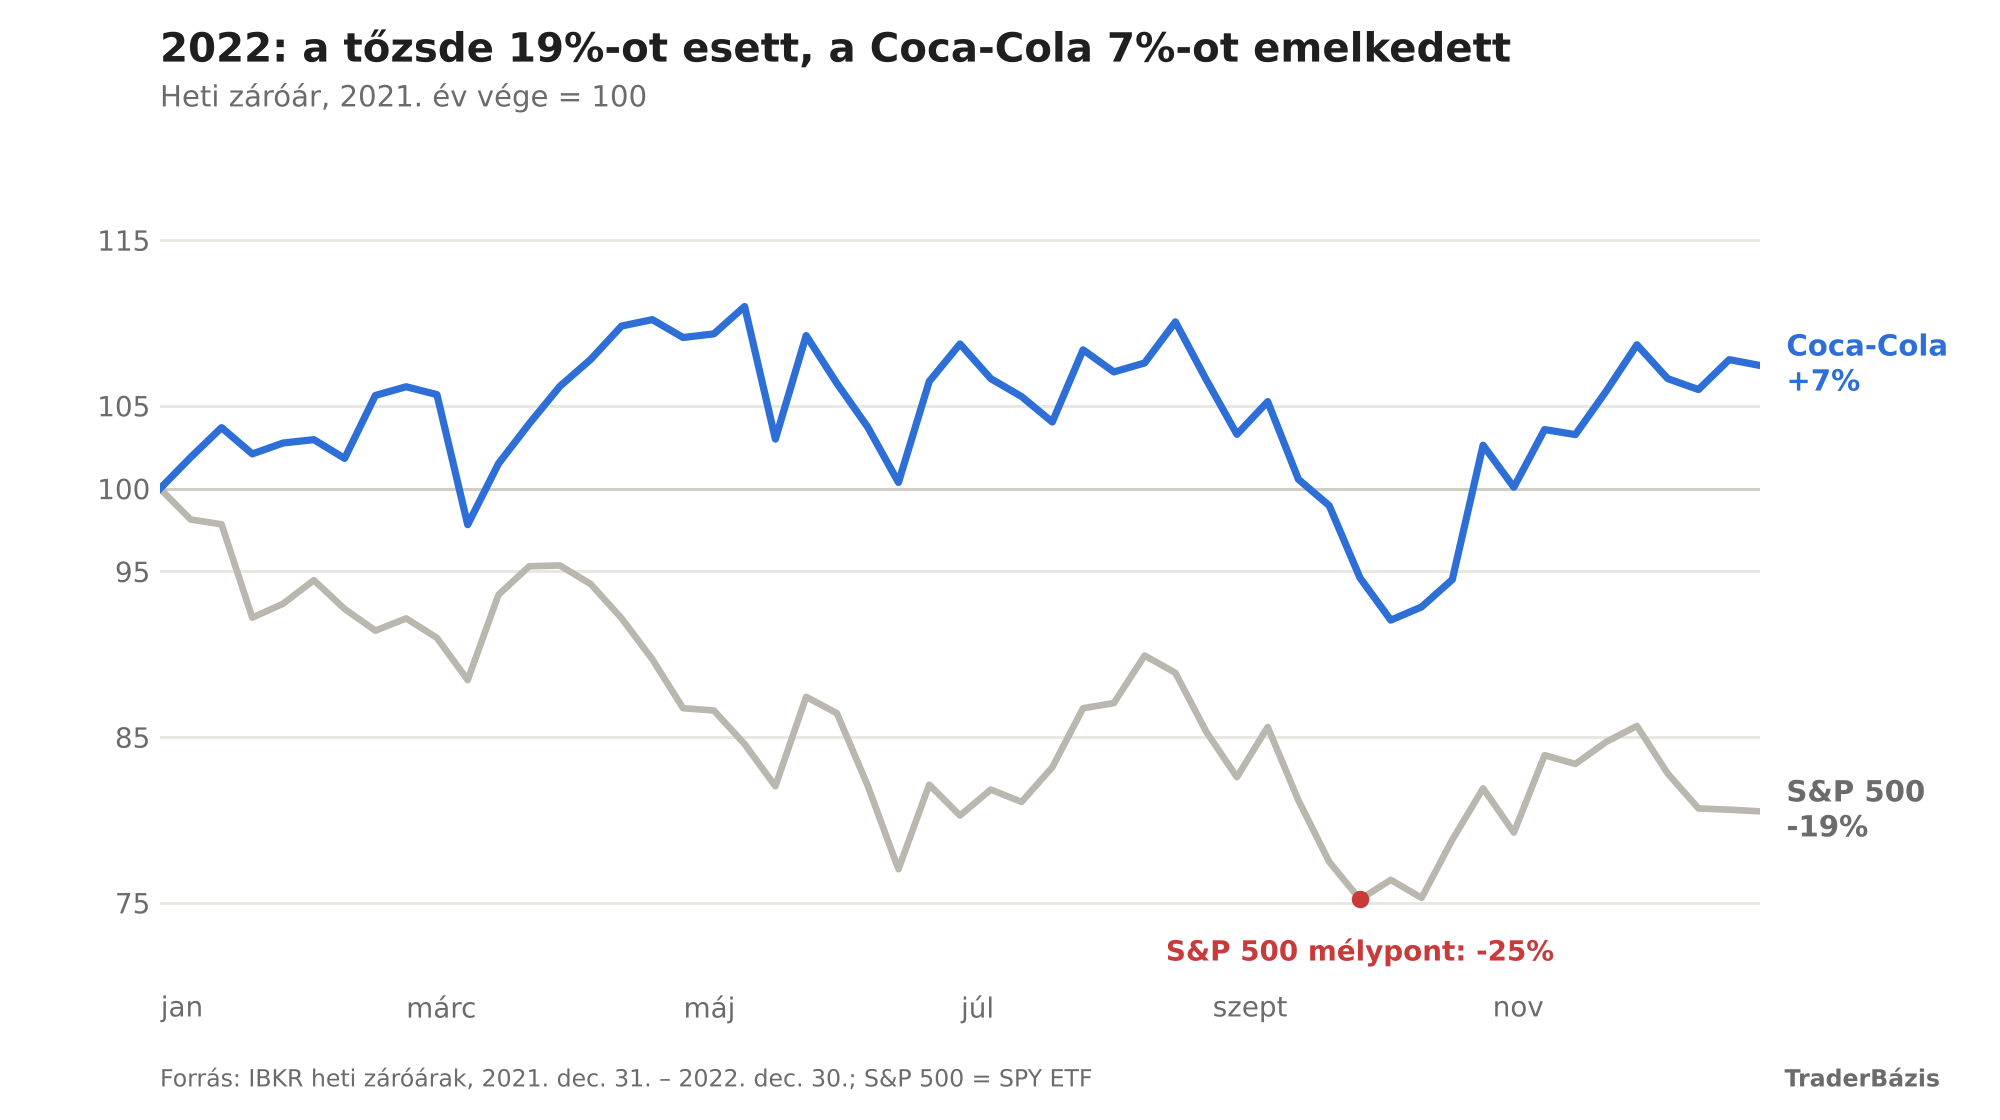
Ezek a defenzív részvények. Unalmasak, egy év alatt nem dupláznak, de a ciklus alján se felejtik el hogy kell profitot csinálni. Cserébe a piac drágábban is árazza őket mert kiszámíthatóak.
A ciklikusság nem rossz dolog, csak más szabályok szerint megy a játék. Ezek a cégek a ciklus jó felén néha nagyobbat mennek mint bármelyik sztár tech papír.
Kíválóan lehet őket daytradelni meg swingelni, viszont hosszú távú portfóliómba ritkán teszem őket mivel brutálisat tudnak zuhanni.
Ami ma rekordprofit az holnap lehet veszteség, és a piac ezt sokszor hamarabb tudja mint a gyorsjelentés.
A weboldalon és a Discord csoportban megosztott minden információ, jelzés, elemzés vagy vélemény kizárólag oktatási és bemutató célt szolgál. Ezek nem minősülnek pénzügyi tanácsadásnak vagy befektetési ajánlásnak. A kereskedés jelentős kockázattal jár, és nem alkalmas minden befektető számára. A múltbeli teljesítmény nem garantálja a jövőbeli eredményeket. Mindenki saját felelősségére kereskedik.
Említett részvények
Kapcsolódó írások
- EU-USA trade deal - kik járnak jól ?Cikk · 2025. július 28.
- A nagy rotáció: Amikor a beton veri a biteket – Befektetési ötletek 2026–2027-reCikk · 2026. február 15.
- Részvények, amelyek profitálhatnak egy elhúzódó izraeli–iráni konfliktusbólCikk · 2025. június 15.
- Ez a szektor 2026-ban meglepetést fog okozni – 8 részvény, ami túlteljesíthetCikk · 2026. január 7.